اکثر مدارس غیردولتی حسابهایشان را همینطور نگه میدارند: یک ردیف برای هر دریافتی، یک ردیف برای هر پرداختی، و در پایان ماه یک جمع ساده که نشان میدهد چقدر پول وارد شده و چقدر خرج شده. این را دفترداری تکطرفه (Single-Entry) میگویند و برای خیلی از مدارس سالها کافی بوده. مشکل از جایی شروع میشود که یک نفر — بانک برای وام، بازرس آموزشوپرورش، انجمن اولیا و مربیان، یا حتی هیئتامنای خود مدرسه — یک سند رسمیتر بخواهد: تراز آزمایشی یا ترازنامه. این دو سند محصول دفترداری ساده نیستند؛ محصول حسابداری دوطرفهاند، و مدرسهای که فقط یک فایل اکسل دخلوخرج دارد، اصلاً چیزی برای تحویل دادن ندارد.
فرق دفترداری ساده با حسابداری دوطرفه چیست
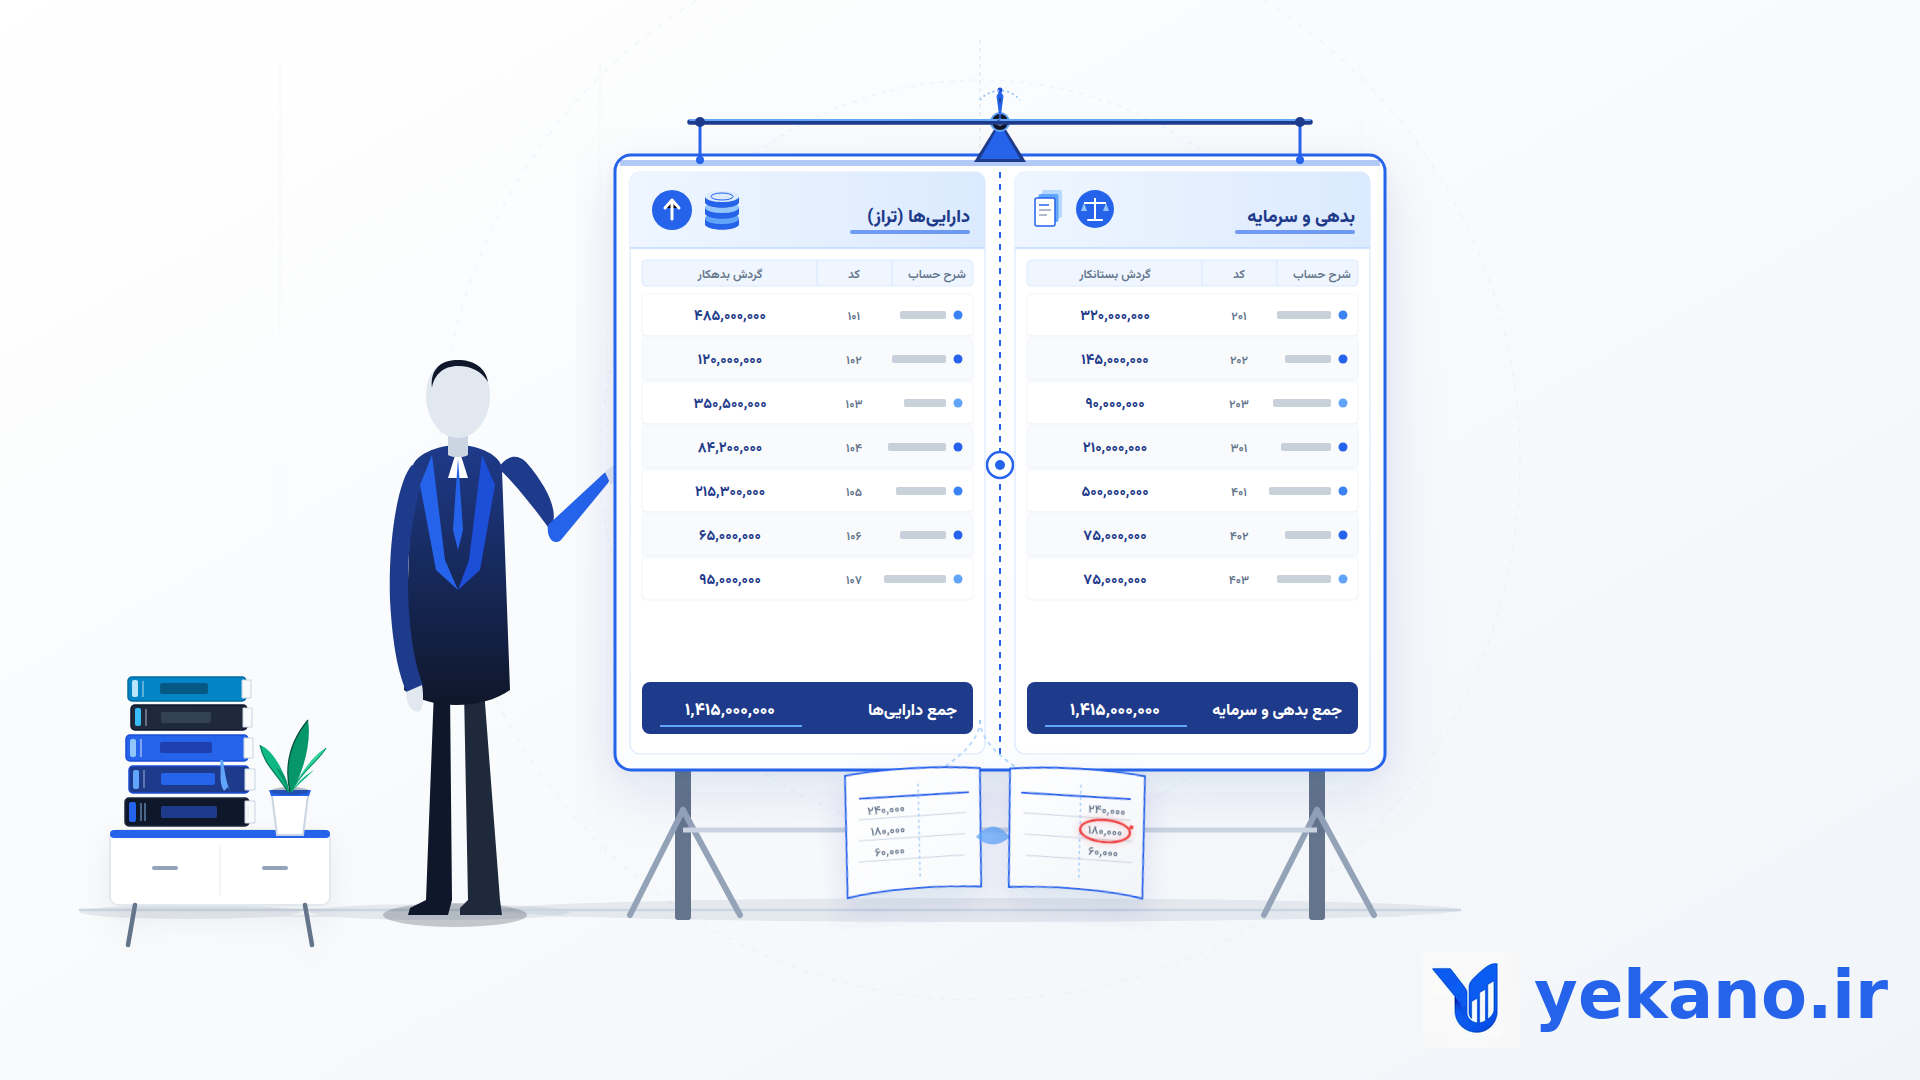
در دفترداری ساده، هر تراکنش یک ردیف است: «۵۰۰ هزار تومان شهریه گرفتیم» یا «۲۰۰ هزار تومان قبض آب دادیم». همین. اما در حسابداری دوطرفه، هر تراکنش مالی دقیقاً به دو طرف میشکند — یک طرف بدهکار، یک طرف بستانکار — و همیشه با هم برابرند. دریافت ۵۰۰ هزار تومان شهریه یعنی همزمان «حساب بانک» ۵۰۰ هزار تومان بدهکار میشود و «حساب شهریه دریافتی» ۵۰۰ هزار تومان بستانکار میشود. این ساختار، که در حسابداری به آن «سند حسابداری» میگویند، همان چیزی است که تراز آزمایشی و ترازنامه از دل آن بیرون میآید — چون فقط وقتی هر تراکنش دو طرف داشته باشد، میشود در هر لحظه مطمئن شد که مجموع داراییها با مجموع بدهیها و سرمایه مدرسه برابر است.
بدون این ساختار، تهیه یک ترازنامه واقعی یعنی یک حسابدار باید ماهها تراکنشهای خام را دستی به سند حسابداری تبدیل کند — دقیقاً همان کاری که اغلب مدارس تا وقتی بازرس یا بانک نخواهد، اصلاً انجامش نمیدهند.
چرا صدور دستی سند حسابداری برای مدرسه عملی نیست
نرمافزارهای حسابداری عمومی (نه اختصاصی مدرسه) حسابداری دوطرفه را دارند، اما کاربرش نیاز به دانش حسابداری دارد: کاربر باید بداند شهریه دریافتی کدام حساب معین را بدهکار و کدام را بستانکار میکند، حقوق پرسنل با کسورات بیمه چطور سند میخورد، چک برگشتی چه اصلاحی در دفاتر لازم دارد. اکثر مدارس غیردولتی یک حسابدار تماموقت با این سطح تخصص ندارند؛ کسی که شهریه میگیرد و چک ثبت میکند، معمولاً مدیر مالی یا حسابدار مدرسه است، نه یک حسابدار رسمی دوطرفهکار.
در یکانو این فاصله با خودکارسازی پر میشود: وقتی یک دریافت، پرداخت، تغییر وضعیت چک، پرداخت حقوق یا ثبتنام دانشآموز در سیستم ثبت میشود، همان لحظه یک سند حسابداری متناظر خودش صادر میشود — بدون اینکه کاربر بداند کدام حساب معین درگیر است. کاربر همان کاری را میکند که همیشه میکرده (ثبت یک دریافت، ثبت یک چک)، و دفاتر دوطرفه پشت صحنه بهروز میمانند.
چه گزارشهایی از حسابداری دوطرفه بیرون میآید
وقتی دفاتر دوطرفه واقعی پشت سیستم باشند، گزارشهایی قابل تولید میشوند که از یک فایل اکسل دخلوخرج اصلاً درنمیآیند:
- تراز آزمایشی (۲، ۴، ۶ یا ۸ ستونی) — خلاصهای از مانده هر حساب که هر بازرس یا حسابرس اول از همه آن را میخواهد.
- پنج دفتر رسمی — روزنامه، کل، معین، تفصیلی و دفتر بانک — همان دفاتری که در بازرسی مالی سنتی روی کاغذ نگه داشته میشدند.
- صورت سود و زیان و ترازنامه — تصویر کامل دارایی، بدهی و سرمایه مدرسه در یک لحظه مشخص، نه فقط جمع دخلوخرج یک بازه.
- سند اختتامیه و افتتاحیه سال مالی — بستن رسمی حسابهای موقت در پایان سال و انتقال ماندهها به سال بعد، بهجای یک ریست دستی و پرخطا در اکسل.
این گزارشها دقیقاً همان چیزی هستند که در بستن سال مالی مدرسه با نرمافزار حسابداری هم به آن اشاره شده — بستن سال مالی بدون یک دفتر دوطرفه واقعی پشت آن، عملاً یک صفر کردن دستی حسابهاست، نه یک بستن رسمی.
ارتباط با دفاتر تجاری الکترونیکی
یک فایده عملی دیگر حسابداری دوطرفه، آماده بودن برای الزامات رسمیتر است. خروجی دفاتر تجاری الکترونیکی که سامانه مالیاتی میخواهد، از همین اسناد نهاییشده حسابداری دوطرفه ساخته میشود — مدرسهای که از اول سال دفاتر دوطرفهاش را نگه داشته، در پایان سال فقط یک دکمه با آن فاصله دارد؛ مدرسهای که دفترداری ساده داشته، باید کل سال را از نو به سند حسابداری تبدیل کند.
جمعبندی
دفترداری ساده برای مدرسهای که هیچوقت کسی جز خودش دخلوخرجش را نمیبیند، شاید کافی باشد. اما بهمحض اینکه یک بانک، یک بازرس، یا خود انجمن اولیا یک سند رسمیتر بخواهد، تفاوت بین مدرسهای که از اول دفاتر دوطرفهاش را داشته و مدرسهای که باید یکشبه بسازدش، تفاوت بین چند دقیقه گزارشگیری و چند هفته کار عقبافتاده حسابداری است.